Pular para o conteúdo

Bancário

Parcelas altas demais? Seu empréstimo pode ser revisado

Juros muito acima da média, tarifas que você não pediu, seguro embutido sem ninguém explicar. Tudo isso pode ser questionado. Na revisão do contrato, você pede que o que foi cobrado a mais seja corrigido.

O que você pode conseguir

  • Pedir a redução das parcelas quando os juros passam muito da média do mercado
  • Pedir de volta o que foi cobrado a mais em juros, tarifas e seguros
  • Saber, antes de qualquer processo, se o seu caso vale a pena
  • Atendimento sigiloso
  • Atendimento em todo o Brasil
Homem lê um papel à mesa da cozinha, com a mão no queixo

Para quem é

Isso é para você se…

  • Você fez um empréstimo, a parcela ficou muito maior do que imaginava e o saldo quase não diminui
  • Você financiou um carro ou uma moto e achou no contrato tarifas, seguro e serviços que ninguém explicou
  • Você entrou no rotativo do cartão (quando paga só parte da fatura) ou no cheque especial e a dívida cresceu rápido demais
  • Você tem empréstimo consignado e os descontos no salário ou no benefício do INSS deixaram pouco para viver
  • Você renegociou a dívida com o banco e, mesmo assim, a nova parcela veio pesada
  • Você já quitou o empréstimo, mas desconfia que pagou muito mais do que devia

Passo a passo

Como funciona

  1. Você conta o caso pelo WhatsApp

    Diga que tipo de crédito é (empréstimo, consignado, financiamento, cartão ou cheque especial), com qual banco e quanto paga por mês. Não precisa saber termo nenhum.

  2. A advogada analisa os documentos e diz se vale a pena

    Ela compara a taxa do seu contrato com a média que o Banco Central publica e procura cobranças que não deveriam estar ali. Depois, você recebe uma resposta clara.

  3. O que acontece depois

    Se fizer sentido seguir, o caminho pode ser uma tentativa de acordo com o banco ou uma ação de revisão na Justiça. Cada caso tem um prazo, e a advogada explica as etapas antes de começar.

Documentos

O que ter em mãos

Você não precisa ter tudo isso para conversar. O que tiver já ajuda: Se você não tem o contrato, não desista: dá para pedir uma cópia ao banco. Se ele não entregar, a advogada orienta como conseguir.

  1. Contrato do empréstimo ou do financiamento. No banco, ele às vezes se chama Cédula de Crédito Bancário, ou CCB. Foto ou PDF servem.
  2. Carnê, boletos ou extrato com as parcelas já pagas e quanto ainda falta pagar
  3. Faturas do cartão ou extrato da conta, se o problema for rotativo ou cheque especial
  4. Extrato de empréstimos consignados do Meu INSS ou contracheque, se o desconto for no benefício ou no salário
  5. Comprovantes de tarifas, seguro ou outros serviços cobrados junto com o crédito
  6. Documento com foto e comprovante de endereço

As advogadas

Quem vai te atender

Advogadas inscritas na OAB do Rio Grande do Sul, com atendimento em todo o Brasil, sigilo e linguagem clara.

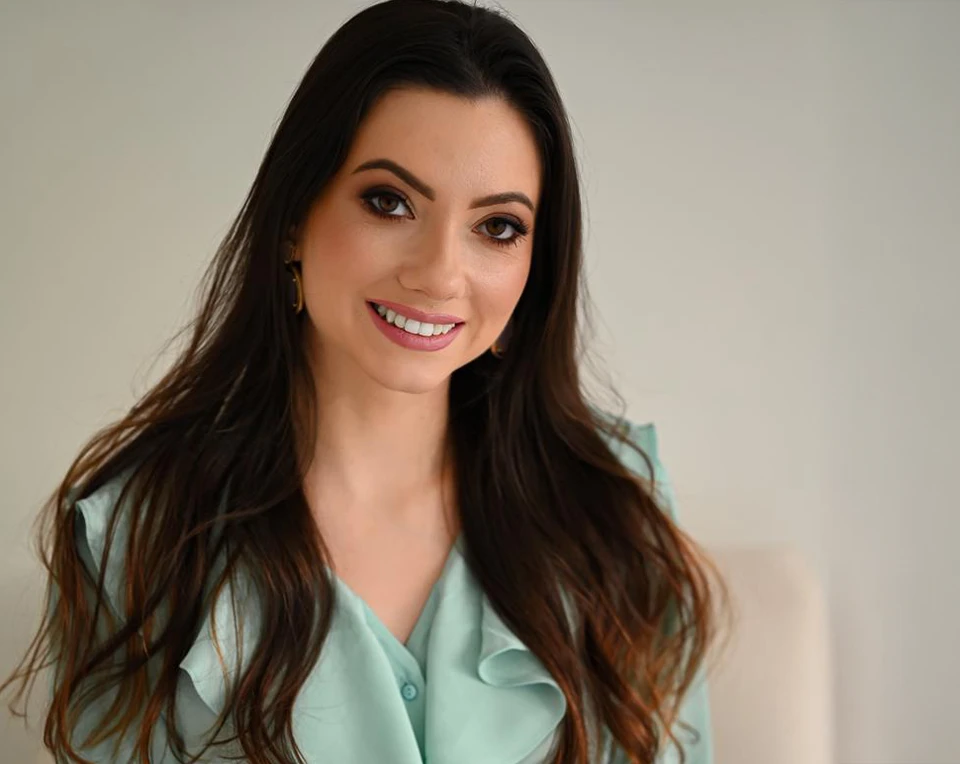
Foto de Gabriela Vidaletti Loureiro Fitz

Indicada para este tema

Gabriela Vidaletti Loureiro Fitz

Inscrição
OAB/RS 121.538
Atuação
Família e Sucessões, Direito Civil, Consumidor e Bancário
“Acredito que o Direito deve servir para reconstruir. Cada cliente que nos procura merece ser ouvido com respeito e ter clareza sobre seus direitos.”
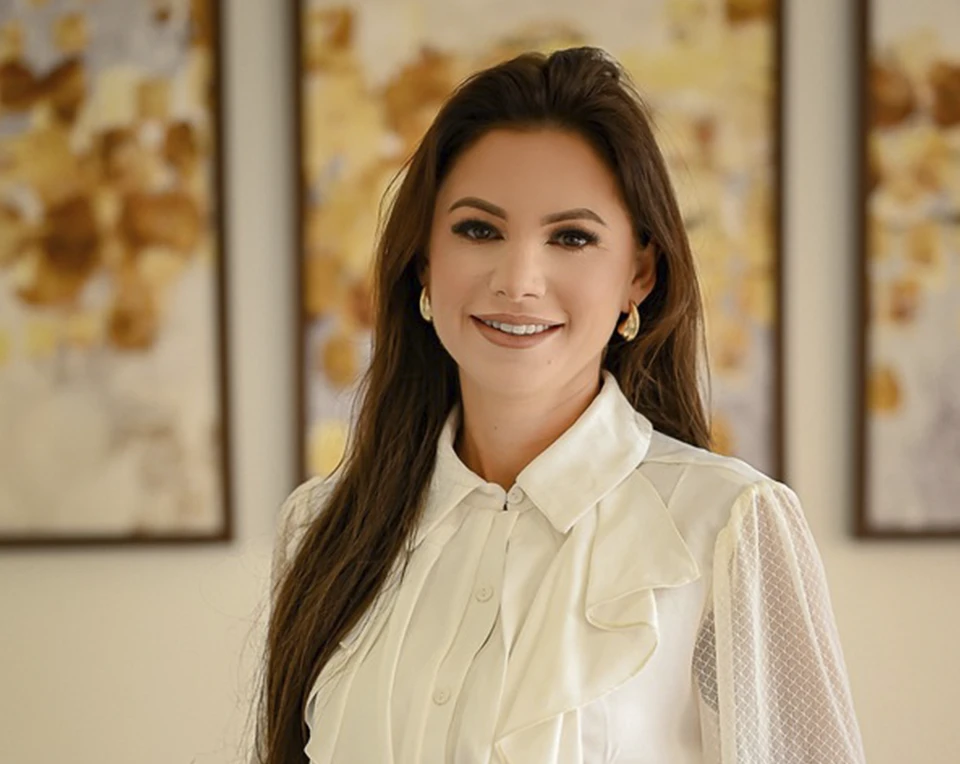
Foto de Lucilene Zanette

Lucilene Zanette

Inscrição
OAB/RS 91.898
Atuação
Direito Civil, Previdenciário e Trabalhista
“Nosso trabalho é garantir que o cliente consiga ter os seus direitos resguardados com segurança, serenidade e justiça.”

Dúvidas comuns

Perguntas frequentes

Como sei se os juros do meu empréstimo são abusivos?
Não existe um teto único de juros para o empréstimo comum. Por isso, passar de 12% ao ano, sozinho, não torna os juros abusivos. O que se analisa é se a taxa do seu contrato está muito acima da média que o Banco Central publica para aquele tipo de crédito, junto com as outras cobranças. No contrato, procure a taxa de juros e o CET, o Custo Efetivo Total: ele mostra tudo o que você paga além do valor emprestado.
Posso parar de pagar as parcelas enquanto a revisão corre?
Não, e isso é importante. Entrar com a ação não suspende a dívida, e quem para de pagar pode ter o nome negativado e, no financiamento de veículo, perder o carro. A lei exige que a parte da parcela que não está em discussão continue sendo paga em dia. Em alguns casos, a advogada pode pedir ao juiz que, com essa parte paga, o seu nome não seja negativado enquanto o resto é discutido.
Já paguei o empréstimo todo. Ainda dá para revisar?
Pode dar. Contratos já quitados também podem ser analisados, dentro do prazo que a lei define para esse tipo de pedido. Guarde o contrato e os comprovantes de pagamento. Se houve cobrança indevida, o que você pagou a mais pode ser pedido de volta.
O que o banco pode ter que devolver?
Depende do que a análise encontrar. Os casos mais comuns são juros muito acima da média, tarifas por serviços que o banco não comprova ter feito (como avaliação do carro ou registro do contrato) e seguro que você foi obrigado a aceitar para liberar o crédito. O Código de Defesa do Consumidor prevê a devolução em dobro de cobrança indevida. Se a devolução vai ser simples ou em dobro depende de cada caso, e a advogada explica isso na análise.
Financiei um carro. O banco pode tomar o veículo?
No financiamento de veículo, o carro fica como garantia até a última parcela. Se você atrasar, o banco pode pedir o carro de volta, e a ação de revisão, sozinha, não impede isso. Por isso, não pare de pagar sem conversar antes com a advogada.
Cartão de crédito e cheque especial têm limite de juros?
Sim, com regras próprias. No cheque especial de pessoa física, os juros são limitados a 8% ao mês desde janeiro de 2020. No rotativo e no parcelamento da fatura do cartão, para dívidas feitas a partir de janeiro de 2024, juros, multa e tarifas somados não podem passar do valor que você ficou devendo. Na prática, a dívida não pode mais do que dobrar, e o que passar disso pode ser contestado.
Tenho várias dívidas e não consigo pagar nenhuma. Existe saída?
Existe um caminho na Lei do Superendividamento, de 2021. Ela permite reunir todos a quem você deve em uma negociação única, com um plano de pagamento que preserve o mínimo para você viver. Nem toda dívida entra nessa negociação. A advogada avalia se a lei se aplica ao seu caso ou se é melhor revisar um contrato específico.
Prefere escrever?

Conte o seu caso

Preencha os campos e, depois do envio, o WhatsApp do escritório abre com a sua mensagem pronta para a advogada.

  • Atendimento sigiloso
  • Seus dados protegidos pela LGPD

Exemplo: (51) 99999-9999

Até 2.000 caracteres. O que você escrever vai junto na mensagem do WhatsApp, para a advogada já saber do que se trata. Não precisa enviar documentos agora.

Próximo passo

Fale com a advogada

Ninguém faz um empréstimo esperando que a dívida vire um problema sem fim. Se as parcelas estão apertando o seu orçamento, você tem o direito de saber se o que está pagando está certo. Converse com a advogada: o atendimento é sigiloso.

Falar com sua advogada
  • Atendimento sigiloso
  • Atendimento em todo o Brasil