Pular para o conteúdo

Bancário

Professor com desconto de empréstimo acima do limite legal

Seu contracheque chega e quase não sobra nada? A lei define um limite para o total de parcelas de empréstimo descontadas na folha. Quando o banco passa desse limite, você pode pedir a correção.

O que você pode conseguir

  • Pedir que os descontos voltem ao limite que a lei permite.
  • Pedir a devolução ou o abatimento do que foi descontado acima do limite.
  • Entender quais contratos você tem, quanto falta pagar e o que é cobrança indevida.
  • Atendimento sigiloso
  • Atendimento em todo o Brasil
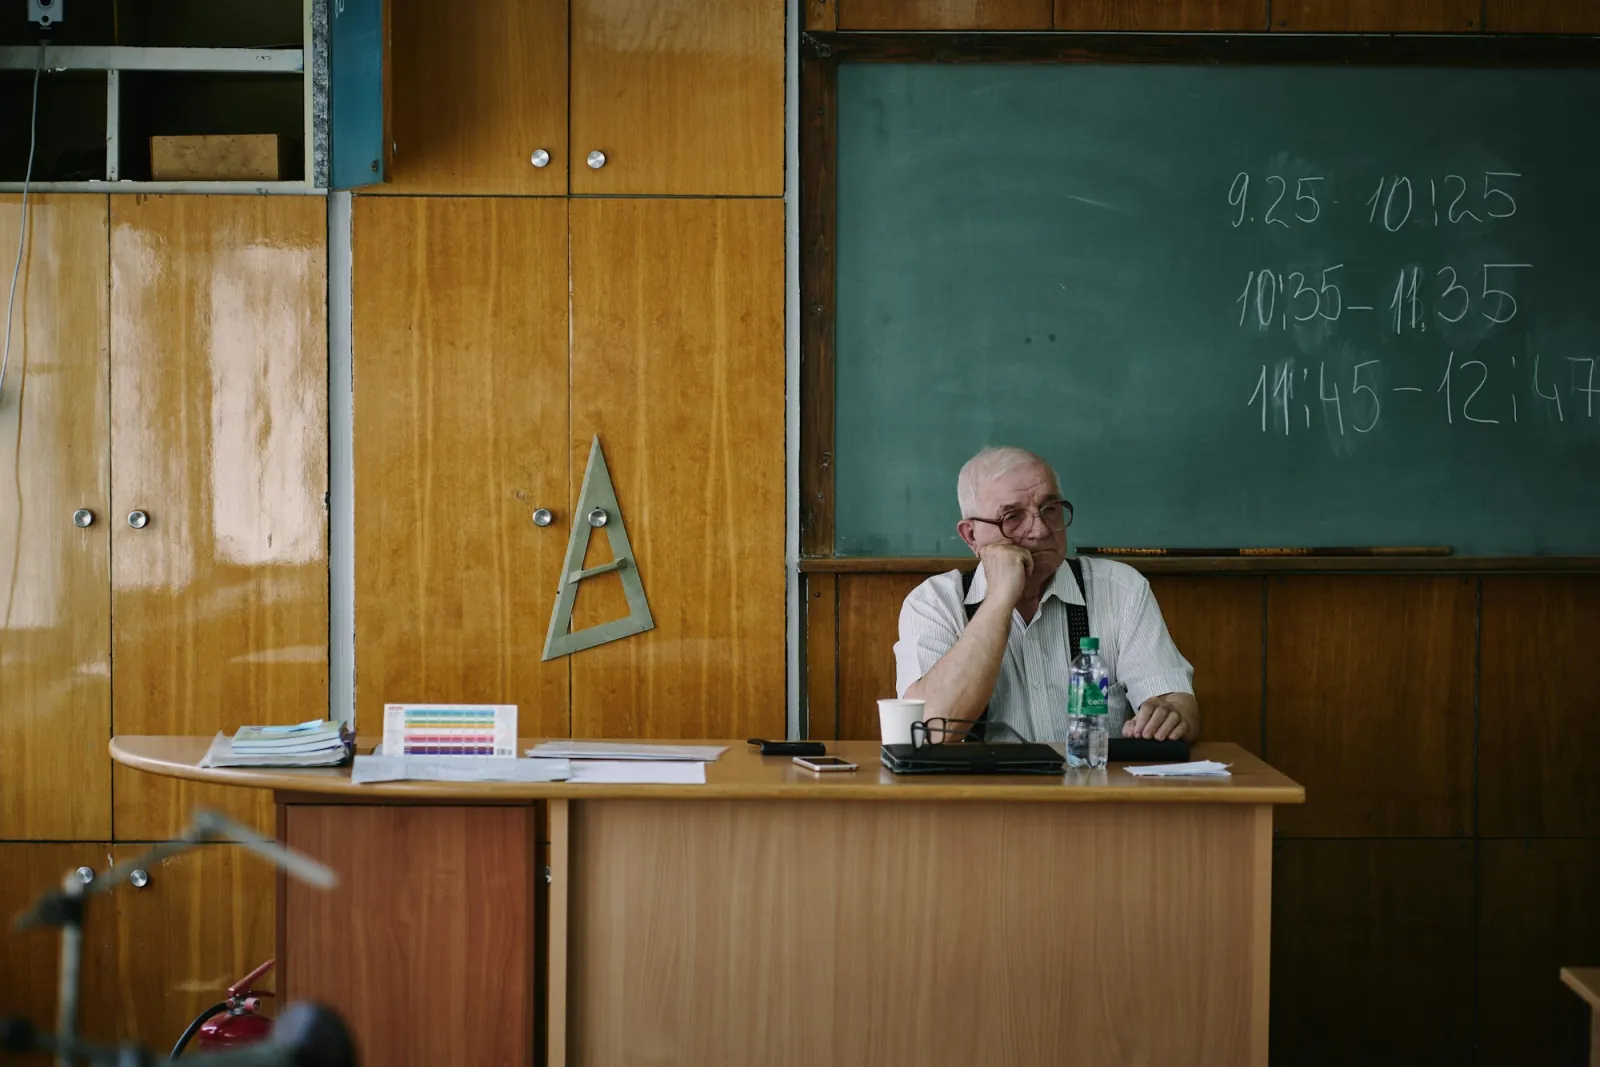
Professor sentado à mesa da sala de aula, com o quadro-negro ao fundo

Para quem é

Isso é para você se…

  • Você é professor ou professora e, somadas, as parcelas dos empréstimos levam quase metade do seu salário.
  • Você fez um empréstimo, depois outro para cobrir o primeiro, e hoje o que sobra no contracheque não paga as contas da casa.
  • O banco ofereceu "refinanciamento", "portabilidade" ou "troco" e o desconto, em vez de diminuir, aumentou.
  • Apareceu no seu contracheque um "cartão consignado" ou "RMC" (a parte do salário reservada para esse cartão) que você não lembra de ter pedido, e esse desconto nunca termina.
  • A sua margem, que é a parte do salário que ainda pode ir para parcelas, aparece negativa ou travada no portal do servidor ou no RH, e ninguém explica por quê.
  • Você já pediu ao banco ou ao RH para ajustar os descontos e nada aconteceu.

Passo a passo

Como funciona

  1. Você conta o caso pelo WhatsApp

    Diz em qual rede trabalha (estadual, municipal, federal ou escola particular), quantos empréstimos tem e quanto está sendo descontado. Se puder, manda uma foto do contracheque.

  2. A advogada analisa os documentos e diz se vale a pena

    Ela confere qual é o limite da sua rede, soma todos os descontos e vê se há cobrança acima do permitido ou contrato que você não autorizou. Você recebe uma resposta clara: há caso ou não há.

  3. O que acontece depois

    Se houver caso, o caminho costuma ser entrar na Justiça contra o banco para limitar os descontos e corrigir o que foi descontado a mais. Cada caso tem um prazo, e a advogada explica as etapas antes de começar.

Documentos

O que ter em mãos

Você não precisa ter tudo para conversar. Quanto mais tiver, mais completa é a análise.

  1. Os três últimos contracheques (ou holerites).
  2. O extrato de consignações, que é a lista dos descontos na folha. Para servidor, sai no portal do servidor da sua rede ou no RH. Para quem é CLT, peça ao RH da escola ou veja a área de empréstimos do aplicativo da Carteira de Trabalho Digital.
  3. Os contratos dos empréstimos e cartões consignados. Se não tiver, o nome dos bancos e os valores já ajudam.
  4. Extratos da sua conta bancária dos últimos meses (para ver se há desconto também na conta).
  5. Documento com foto e comprovante de residência.
  6. Comprovante do vínculo: matrícula de servidor ou carteira de trabalho.

As advogadas

Quem vai te atender

Advogadas inscritas na OAB do Rio Grande do Sul, com atendimento em todo o Brasil, sigilo e linguagem clara.

Foto de Gabriela Vidaletti Loureiro Fitz

Indicada para este tema

Gabriela Vidaletti Loureiro Fitz

Inscrição
OAB/RS 121.538
Atuação
Família e Sucessões, Direito Civil, Consumidor e Bancário
“Acredito que o Direito deve servir para reconstruir. Cada cliente que nos procura merece ser ouvido com respeito e ter clareza sobre seus direitos.”
Foto de Lucilene Zanette

Lucilene Zanette

Inscrição
OAB/RS 91.898
Atuação
Direito Civil, Previdenciário e Trabalhista
“Nosso trabalho é garantir que o cliente consiga ter os seus direitos resguardados com segurança, serenidade e justiça.”

Dúvidas comuns

Perguntas frequentes

Qual é o limite de desconto de empréstimo no salário de professor?
Depende de onde você trabalha e de quando o empréstimo foi feito. Em escola particular (CLT), a lei federal limita o total a 40% do salário disponível (o salário depois dos descontos obrigatórios, como INSS e imposto de renda). Na rede estadual do Rio Grande do Sul, os contratos feitos desde abril de 2024 têm limite de 40% do salário líquido para todos os descontos opcionais somados. Redes municipais e de outros estados têm regras próprias, e a advogada confere qual limite vale para você e para cada contrato.
Ouvi falar em 30%. Esse número ainda vale?
Por muito tempo, 30% foi o parâmetro usado pela Justiça para descontos em folha. Hoje cada rede tem seu percentual, e alguns foram ampliados nos últimos anos. Por isso, o primeiro passo é saber qual regra vale para você e para cada contrato, já que contratos mais antigos podem seguir a regra da época.
A briga é com o banco, com a escola ou com o governo?
Na maior parte dos casos, com o banco. Ele é quem fez o empréstimo e quem recebe o desconto. A escola, a prefeitura ou o Estado apenas processam a folha e cumprem o que for decidido. Em alguns casos, quem paga o salário também entra no processo, e a advogada avalia isso com você.
Dá para reduzir os descontos logo no começo, antes de o processo terminar?
Em algumas situações, sim. Dá para pedir ao juiz uma decisão provisória, que limita os descontos enquanto o processo corre. Isso não é automático e depende dos documentos e da urgência do caso. A advogada avalia se faz sentido pedir.
Posso receber de volta o que já foi descontado a mais?
Depende do caso. Quando o banco descontou acima do limite, a Justiça pode mandar devolver o valor a mais ou usá-lo para abater o que você ainda deve. Se a cobrança era indevida, como a de um contrato que você não autorizou, o Código de Defesa do Consumidor prevê a devolução em dobro, com exceções. A advogada analisa contrato por contrato o que pode ser pedido.
O desconto cai direto na minha conta, não na folha. A regra é a mesma?
Não da mesma forma. A Justiça entende que o limite do consignado não vale para empréstimo comum descontado na conta onde você recebe o salário. Mesmo assim, você pode cancelar a autorização desse desconto em conta: a dívida continua, mas deixa de sair sozinha. E a lei do superendividamento, que protege quem tem mais dívidas do que consegue pagar, permite pedir uma renegociação que preserve o necessário para viver.
Vou ficar com o nome sujo ou ter problema no trabalho por entrar com a ação?
Pedir a limitação dos descontos não é deixar de pagar: a dívida continua, mas a parcela precisa caber no limite da lei. O processo é contra o banco, e seu empregador ou quem paga o seu salário só cumpre a decisão. Todo o atendimento é sigiloso.

Prefere escrever?

Conte o seu caso

Preencha os campos e, depois do envio, o WhatsApp do escritório abre com a sua mensagem pronta para a advogada.

  • Atendimento sigiloso
  • Seus dados protegidos pela LGPD

Exemplo: (51) 99999-9999

Até 2.000 caracteres. O que você escrever vai junto na mensagem do WhatsApp, para a advogada já saber do que se trata. Não precisa enviar documentos agora.

Próximo passo

Fale com a advogada

Salário de professor é para sustentar a casa, não para sumir em parcelas. Se os descontos passaram do limite, conte pelo WhatsApp como está o seu contracheque, e a advogada diz com clareza o que dá para fazer. Atendimento sigiloso, em todo o Brasil.

Falar com sua advogada
  • Atendimento sigiloso
  • Atendimento em todo o Brasil